[竹森俊平の世界潮流]AIブーム 米、強気の投資…「回収」先送り 試される忍耐力
2024年11月、テスラの株主総会で、イーロン・マスクCEOに対する報酬パッケージが承認された。内容は、時価総額が8.5兆ドルに達することを条件に、最大で1兆ドルを支払うというものだ。支払いは10年間にわたる設計で、同社のAI事業と宇宙事業の成功を織り込んだ数字である。
テスラ報酬承認が示す10年という時間軸
8.5兆ドル到達条件の重み
この報酬パッケージが承認された背景には、テスラの株価形成がマスク氏個人への信任に大きく依存していることがある。株主総会での承認という事実は、10年という時間軸への同意が先行したことを示す。
経済学では、株価が将来の配当見通しから計算される理論上の適正価格を大きく上回る状態をバブルと呼ぶ。テスラの時価総額8.5兆ドルという条件は、現在の収益ではなく、10年後の事業規模を基準に置いている点で、回収の時期を遠い将来に設定している。
ジョン・メイナード・ケインズは、株式投資を「美人投票」にたとえた。投資家が企業の収益力より、他の投資家が買いそうな銘柄を先に買う行動を説明するためである。この構図は、現在のAI関連株にも現れている。
エヌビディア5兆ドルと調整の兆し
半導体大手エヌビディアの時価総額は5兆ドルに達した。その後の値動きは調整局面を示し、市場の恐怖指数は上昇した。ただし、恐怖指数の具体的な数値は原文では示されていない。
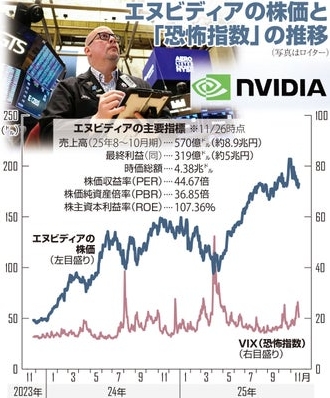
エヌビディアの5兆ドルという時価総額は、AI向け半導体の需要が急速に拡大し続けるという前提に立っている。テスラの報酬パッケージが10年後の8.5兆ドルを条件とする点と同様に、巨額の資本投入に対する回収の時期が先へ延びている。
米国市場がこうした回収の先送りを維持できる背景には、ドル基軸通貨体制の下で海外の余剰資金が流入しやすいという制度的な要因がある。AI関連投資への資金流入は、技術的要因だけではなく、この通貨体制によっても支えられている。
竹森俊平氏の指摘と決算の焦点
国際経済学者の竹森俊平氏は、AIの発展と投資の拡大のバランスが崩れたとき、調整は特定の企業やセクターにとどまらず、マクロ経済全体に波及しうると指摘している。竹森氏の分析は、エヌビディアやテスラの株価が単独の企業要因を超えた意味を持つことを示す。
竹森氏の分析の中心は、AI投資の活況が、確かな収益基盤を欠いたまま拡大しているという現実にある。テスラの報酬承認は、マスク氏個人の求心力が最大の資産とみなされていることの表れでもある。経営者への依存度が高まるほど、その経営者の判断ミスや退任による下方リスクも大きくなる。
現在のAIブームを過去の技術バブルと区別する要素は、基盤技術の実用性の高さである。しかし、実用性の高さがそのまま投資回収の確実性を保証するわけではない。半導体製造装置への巨額投資、電力インフラの制約、法規制の不確実性は、AIの商業化が直面する具体的な障壁である。エヌビディアの5兆ドルという時価総額は、これらの障壁がすべて克服された世界を既に織り込んでいる。
回収時期を市場はどう見るか
今後数四半期のAI関連企業の決算内容と、それに対する市場の反応が、このブームの持続可能性を測る最初の判断材料となる。テスラの10年という時間軸に株主が同意した事実は、現時点では忍耐力が優位にあることを���す。一方で、エヌビディアの株価に調整の兆候が出ている事実は、その忍耐力が無制限ではないことも物語っている。