三菱UFJ銀行、三井住友銀行、みずほ銀行、三井住友信託銀行、りそな銀行が12月の住宅ローン金利改定を発表した。10年固定型の基準金利は5行すべてで引き上げられ、改定後の水準は年4.40%から5.15%の範囲に入った。三菱UFJ銀行、三井住友銀行、みずほ銀行、三井住友信託銀行の4行は、比較可能な開示データのなかで自行として最も高い数値を付けた。
引き上げ幅は基準金利で0.09%から0.26%の間に分布する。基準金利の引き上げ幅が0.26%だった場合、3,000万円を35年返済で借りると月々の返済額はおよそ4,300円増える計算になる。金利改定の対象は12月以降の新規申込者で、既存契約者には適用されない。
最優遇金利も5行すべて上昇
信用力の高い借り手に適用される最優遇金利は、5行すべてで引き上げられ、改定後のレンジは年2.26%から2.665%となった。上げ幅は基準金利と同じく0.09%から0.26%の範囲に収まった。実際に適用される水準は、年収や勤務先、取引状況などの審査によって異なる。
基準金利と最優遇金利の差は、各行でおおむね2%前後に設定されている。この差は借り手の信用リスクや事務コストを反映しており、12月の改定では両者の上げ幅が同じ範囲に入ったため、差はほぼ維持された。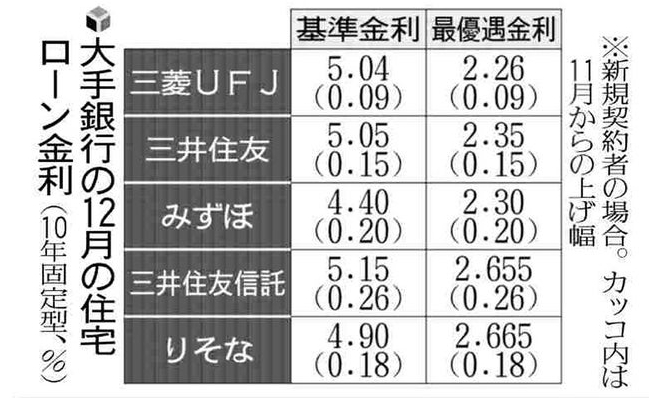
変動型は基準金利を据え置き
住宅ローン契約者の約8割が選ぶ変動型の基準金利は、12月も動かなかった。変動型は短期金利に連動する構造で、日銀の政策金利が据え置かれているため、各金融機関も基準金利を維持している。
東京の債券市場では10年物新発国債の流通利回りが約17年半ぶりの高水準にある。長期金利の上昇が10年固定型の基準金利を押し上げた直接の要因だ。固定型は長期金利に、変動型は短期金利に連動しており、これが住宅ローン金利の基本構造になっている。
変動型の今後は日銀の追加利上げが焦点
変動型を選ぶ借り手にとって、今後の焦点は日銀が追加の利上げを決めるかどうかにある。日銀が利上げに踏み切れば短期金利が上昇し、各金融機関が変動型の基準金利を引き上げる可能性がある。12月時点で変動型に動きはないが、これは短期金利の現状を反映したものだ。
10年国債利回りが固定型を押し上げた
10年物国債の利回り上昇は、物価の持続的な上昇を背景に、日銀が金融緩和の度合いを調整するとの見方が市場で強まっていることと連動している。あわせて、岸田政権の財政政策が国債の大量発行につながるとの警戒が、長期金利をさらに押し上げる要因になっている。
固定型金利の上昇は、この長期金利の動きを各金融機関が調達コストに織り込んだ結果だ。12月の改定で10年固定型の基準金利は4.40%から5.15%に達し、三菱UFJ銀行、三井住友銀行、みずほ銀行、三井住友信託銀行の4行が自行で最も高い水準を付けた。長期金利の上昇が段階的に各行の設定金利を押し上げ、比較可能なデータのなかで最も高い水準に到達させた。
12月の改定では、固定型が長期金利の上昇を吸収して上がる一方、変動型は短期金利の現状維持を反映して止まった。固定型は長期金利、変動型は短期金利という連動関係が、金利の動きの差として表れ��いる。